〒390-1702 長野県松本市梓川梓856-26
受付時間
定休日:日曜・祝日
確定拠出年金法が施行されて25年
A太郎さんとB子さんのその後
同じ月1万円。その選択が、25年後に1,448万円の差に!?
毎月、同じ1万円を積み立てていた二人。
25年後、一人の資産は約304万円。
もう一人の資産は約1,752万円になりました。
積み立てた元金は、どちらも300万円です。
給料から積み立てる金額を増やしたわけでも、途中で大金を追加したわけでもありません。
違ったのは、「何に積み立てたか」でした。
2001年10月1日、日本で確定拠出年金法が施行されました。2026年9月末で、制度が始まった月から数えて300か月。25年間の積立結果を振り返る節目を迎えました。
以前ご紹介した、A太郎さんとB子さん。
二人のその後を見てみましょう。
二人が始めたのは、同じ「毎月1万円」
2001年10月、確定拠出年金で毎月1万円の積み立てを始めたA太郎さんとB子さん。
A太郎さんが選んだのは、預金でした。
「大切な老後のお金だから、減らしたくない」
そう考える気持ちは、とても自然です。
一方、B子さんが選んだのは、外国株式型の投資信託。
「毎日の値動きはあるけれど、世界の企業の成長に、長い時間をかけて参加してみよう」
二人の考え方を言葉にすると、このような違いがあったのでしょう。
どちらも、将来のために備えたいという思いは同じです。
※二人は運用の違いを説明するためのモデルケースです。会話は、その考え方を表現したものです。
25年が経過、同じ300万円はどうなった?
毎月1万円を、25年間。
積み立てた元金は、
1万円 × 300か月 = 300万円
です。
預金の金利を年0.1%と仮定し、2026年9月末の外国株式投資信託の積立結果を使って比較すると、次のようになります。
| A太郎さん | B子さん | |
|---|---|---|
| 選んだ運用先 | 預金(年0.1%と仮定) | 外国株式型 |
| 毎月の積立額 | 1万円 | 1万円 |
| 積立期間 | 25年 | 25年 |
| 積立元金 | 300万円 | 300万円 |
| 25年後の金額 | 約303.8万円 | 約1,751.6万円 |
| 元金から増えた金額 | 約3.8万円 | 約1,451.6万円 |
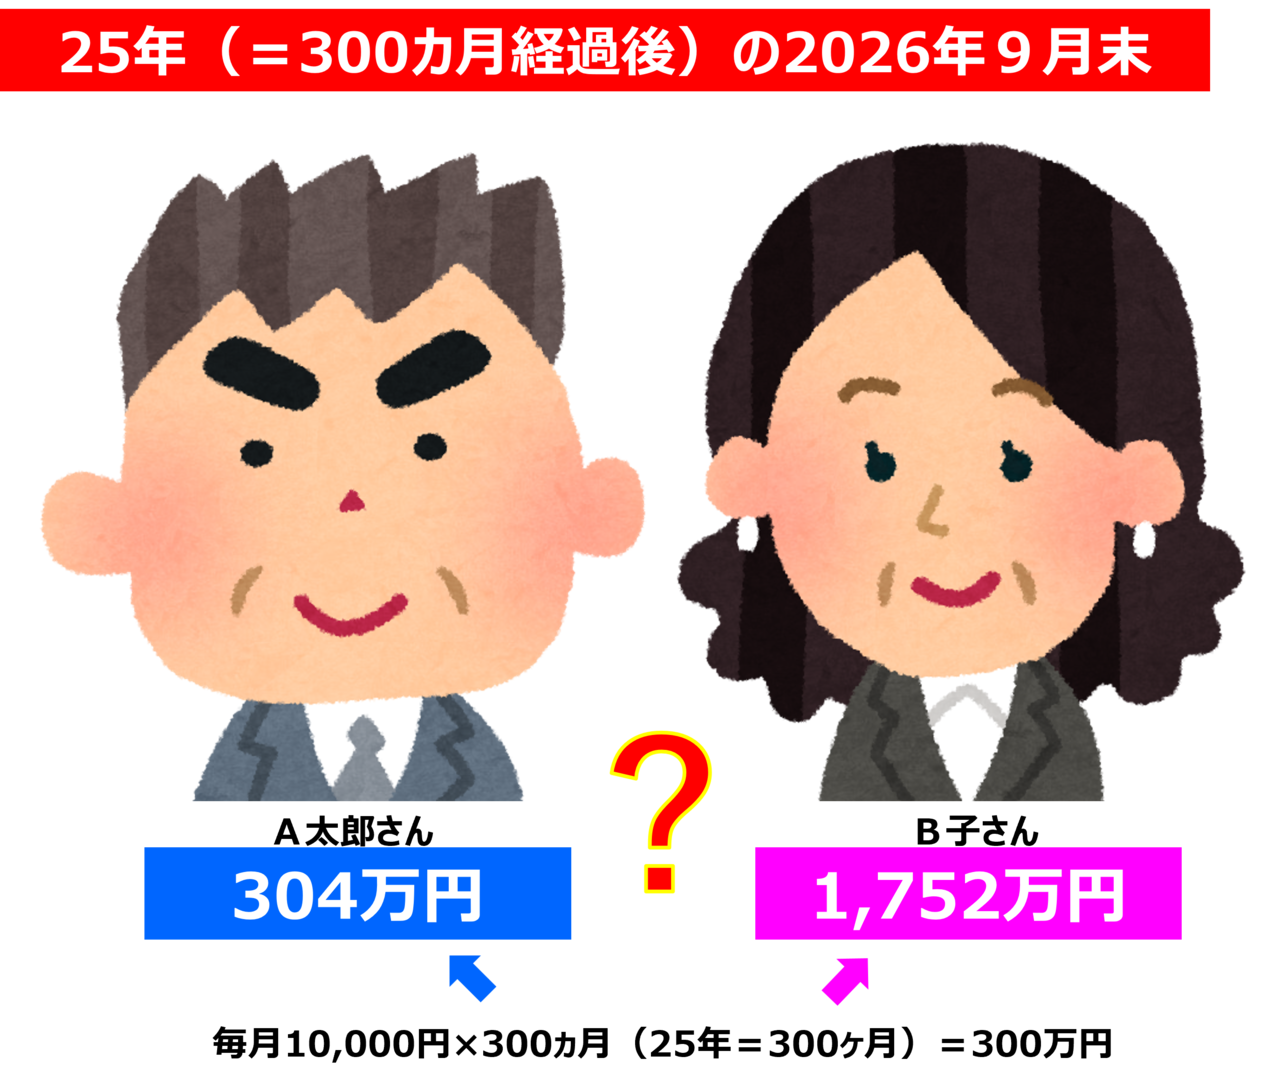
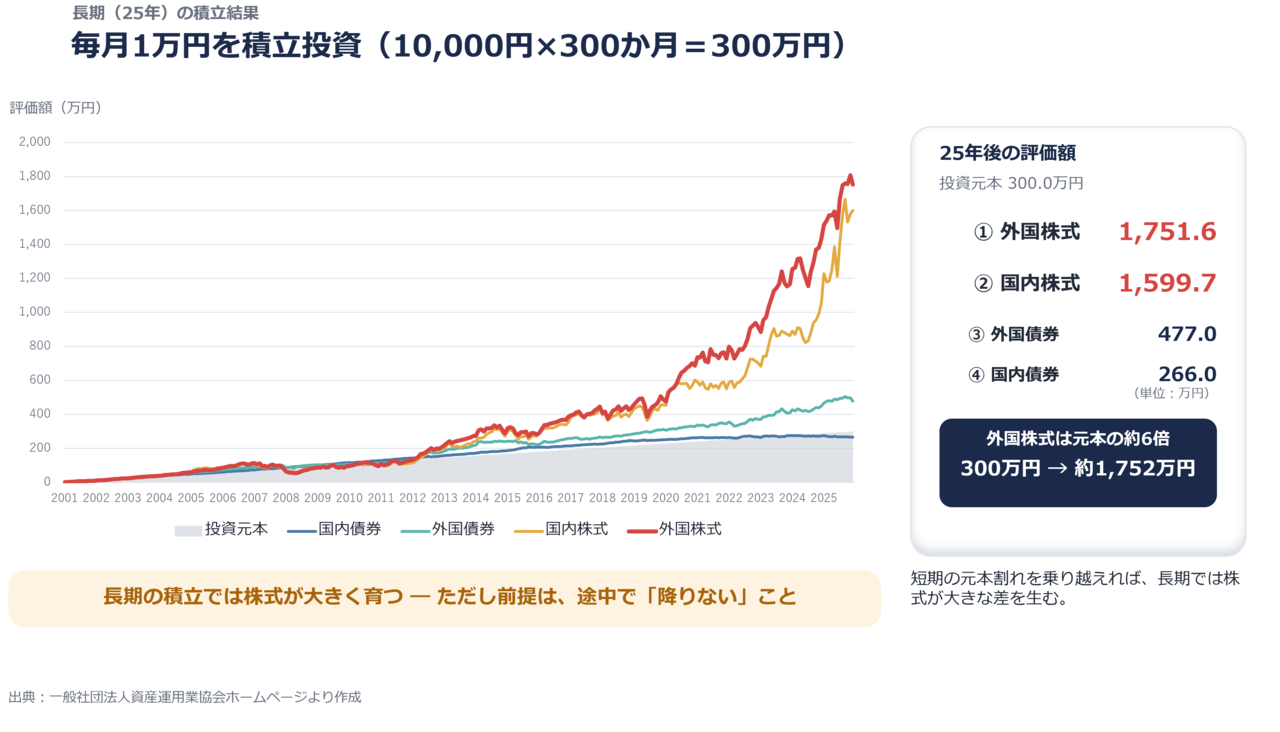
資産額の差は約1,448万円。約5.8倍です。
同じように毎月積み立てても、運用先によって、これほど大きな差が生まれました。
ただし、ここで結果だけを見てしまうと、この25年間で最も大切なことを見落としてしまいます。
実は、最初の10年間は「増えていなかった」
B子さんの資産は、最初から順調に増え続けたわけではありません。
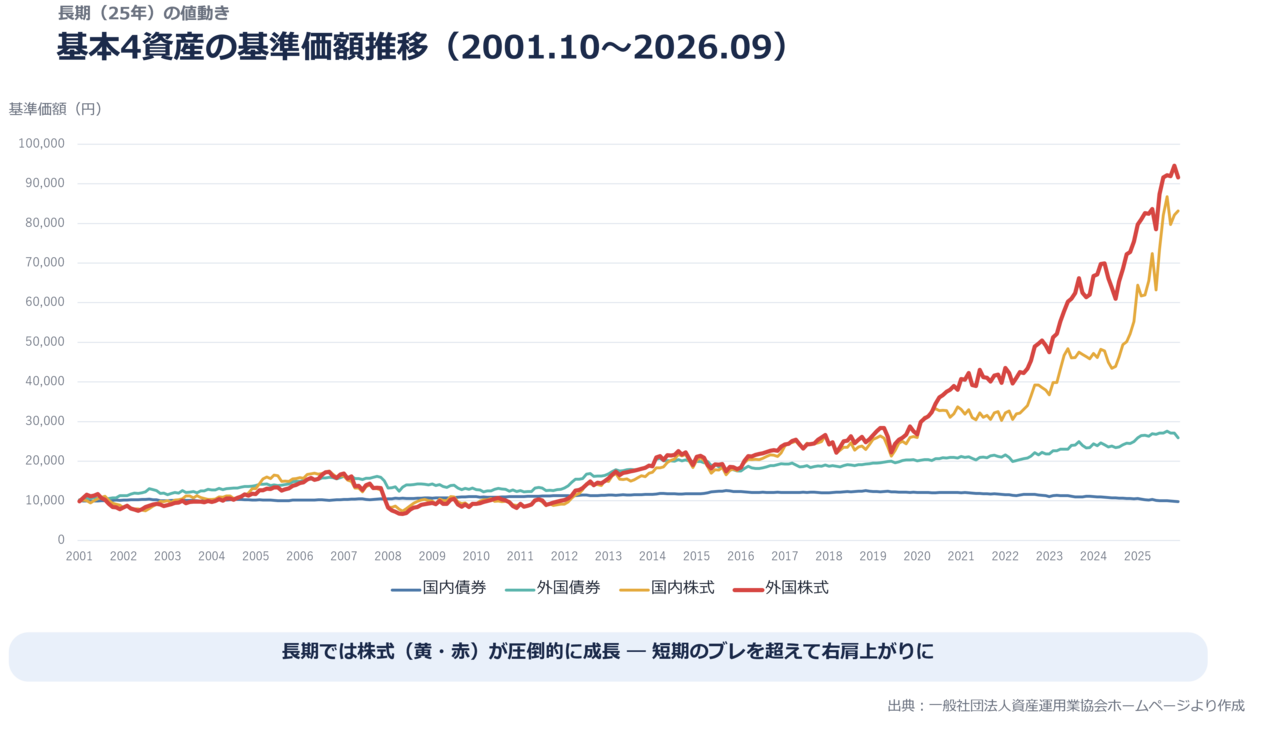
(下図参照)
2001年10月から2011年9月までの10年間、外国株式に毎月1万円を積み立てた結果は、
積立元金120万円に対して、評価額は約94.9万円。
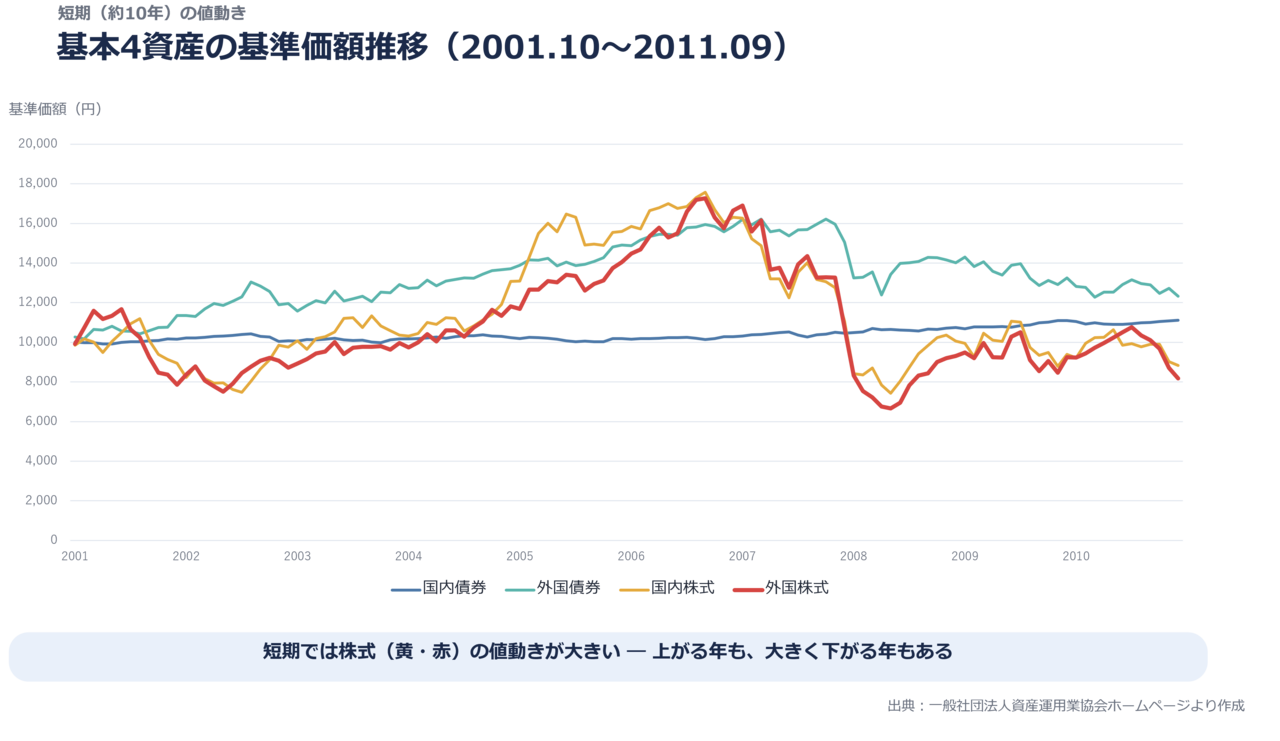
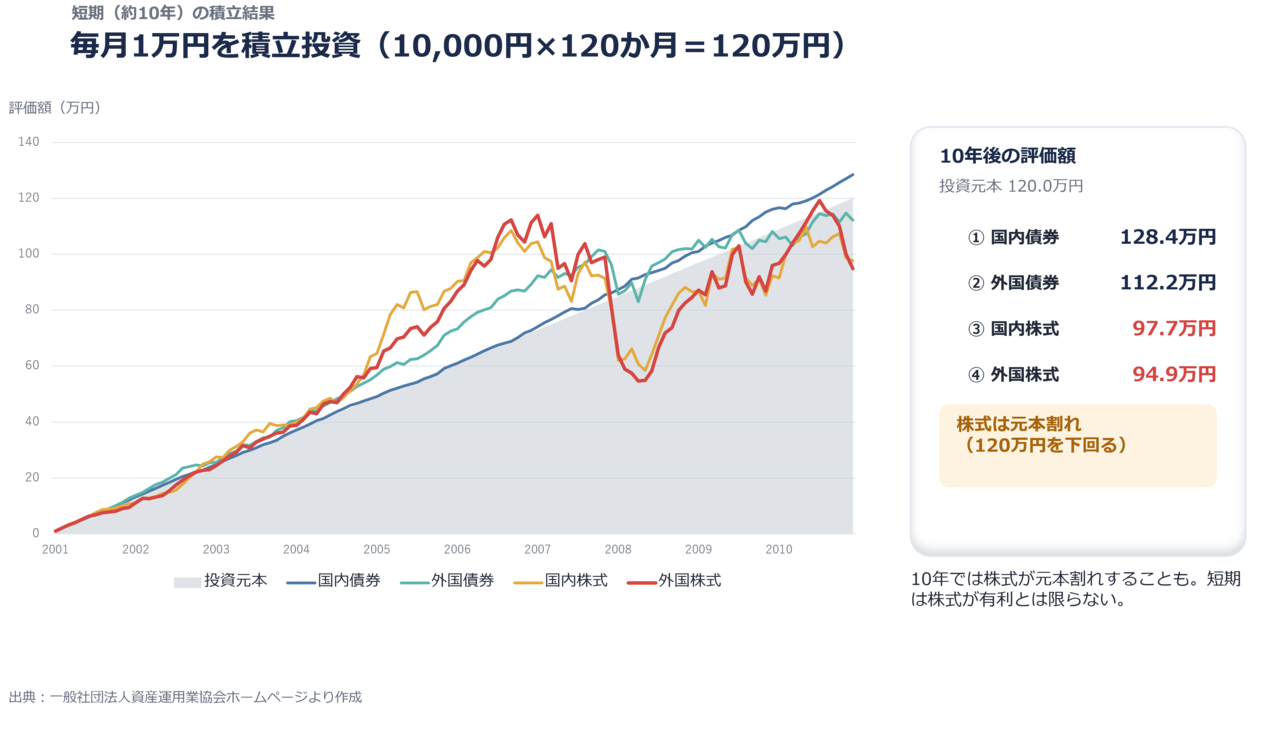
10年間も続けたのに、元金を約25万円下回っていました。
その間には、リーマン・ショックなどの大きな下落もありました。
「10年も積み立てたのに、減っている」
「やっぱり、預金にしておけばよかったのかな」
そんな気持ちになっても、不思議ではありません。
10年後の時点では、25年後の約1,752万円は見えていなかったのです。
結果を知ってから「続ければよかった」と言うのは簡単です。
けれど、実際に続けるには、値下がりする理由や、積み立ての仕組みを理解し、自分が受け入れられる範囲で運用することが必要でした。
値下がりしている間にも、積み立て(お金)は働いていた
積み立て投資では、同じ1万円でも、価格が高いときには少ない口数を、価格が安いときには多い口数を買います。
残高を見ると不安になる下落期にも、積み立てによって保有する口数は増えていました。
その後、価格が回復すると、その間に積み上げた口数も資産の成長に寄与します。
もちろん、価格が必ず回復するとは限りません。だからこそ、投資先を分散し、長く続けられる計画を持つことが大切です。
今回の25年間では、下落を含むさまざまな局面を経て、外国株式の積立結果は約1,752万円になりました。
B子さんの結果は、値動きのある資産に、300回にわたって積み立てた結果なのです。
約1,448万円の差は、暮らしの選択肢の差になる
約1,448万円という差を、生活に置き換えて考えてみましょう。
単純に20年間、240か月に分けると、月に約6万円です。
これは税金や、その後の運用、物価の変化を考慮しない計算ですが、金額の大きさを実感する目安になります。
毎月あと6万円の余裕があったら、どうでしょう。
夫婦で旅行に出かける。
孫との時間を楽しむ。
趣味を続ける。
働く日数を少し減らす。
将来の医療や介護に備える。
資産形成の意味は、通帳の数字を大きくすることだけではありません。将来、自分で選べることを増やすことです。
同じ月1万円でも、そのお金をどこに置くかが、将来の暮らしに関わってくるのです。
A太郎さんの選択を、結果だけで責めることはできない
預金には、金額の安定性という大切な役割があります。
近いうちに使うお金や、生活を守るためのお金まで、株式で運用する必要はありません。
一方で、20年、30年先に使うお金については、目先の値下がりだけでなく、物価上昇によってお金の購買力が下がる可能性も考える必要があります。
「残高が減らない安心」と、
「将来の生活を支える力を育てること」。
両方の視点を持ち、お金を使う時期に合わせて運用先を考えることが大切です。
今回の結果は、全員が外国株式を100%選べばよい、という意味ではありません。受け取りが近づけば、必要な資金を安定した資産へ移すなど、出口に向けた備えも必要です。
会社が制度を用意した、その先に必要なこと
企業型確定拠出年金では、会社が同じ掛金を拠出していても、社員が選ぶ運用先によって、将来の資産額が変わります。
だからこそ、制度を導入するときの説明に加え、継続して学べる機会が大切です。
なぜ価格が下がるのか。
下がったとき、積み立てには何が起きているのか。
自分は何年後に、このお金を使うのか。
受け取りが近づいたら、どう備えるのか。
これらを理解できれば、不安になったときにも、自分の計画に立ち返って判断しやすくなります。
会社が社員の将来を支えるには、掛金とともに、そのお金を生かすための知識を届けることが大切です。
「職場で金融教育」は、社員の将来の暮らしにつながる福利厚生なのです。
あなたの「毎月1万円」は、どこに向かっていますか?
確定拠出年金が始まって25年。
A太郎さんとB子さんのモデルケースは、同じ金額を積み立てても、運用先と、その運用を続けるための理解によって、将来の結果が大きく変わり得ることを示しています。
今日、自分の確定拠出年金の画面を開いてみてください。
何に、どれくらいの割合で積み立てているでしょうか。
そして、その理由を自分の言葉で説明できるでしょうか。
これからの時間をどう生かすか。その第一歩は、今の選択を知ることです。
※外国株式の金額は、一般社団法人資産運用業協会のホームページに記載の基準価額をもと試算した過去の積立試算です。特定のDC商品の実際の運用成果を示すものではありません。預金は年0.1%が25年間続くと仮定し、毎月末積立・月次複利で算出した概算です。税金・口座管理手数料等は比較計算に含めていません。過去の運用成果は将来の成果を保証せず、株式型投資信託には元本割れや為替変動のリスクがあります。
出典:一般社団法人資産運用業協会、厚生労働省「確定拠出年金法」。