〒390-1702 長野県松本市梓川梓856-26
受付時間
定休日:日曜・祝日
500万円が15年後に815万円に?
「受取率163%」を見る前に知っておきたいこと?
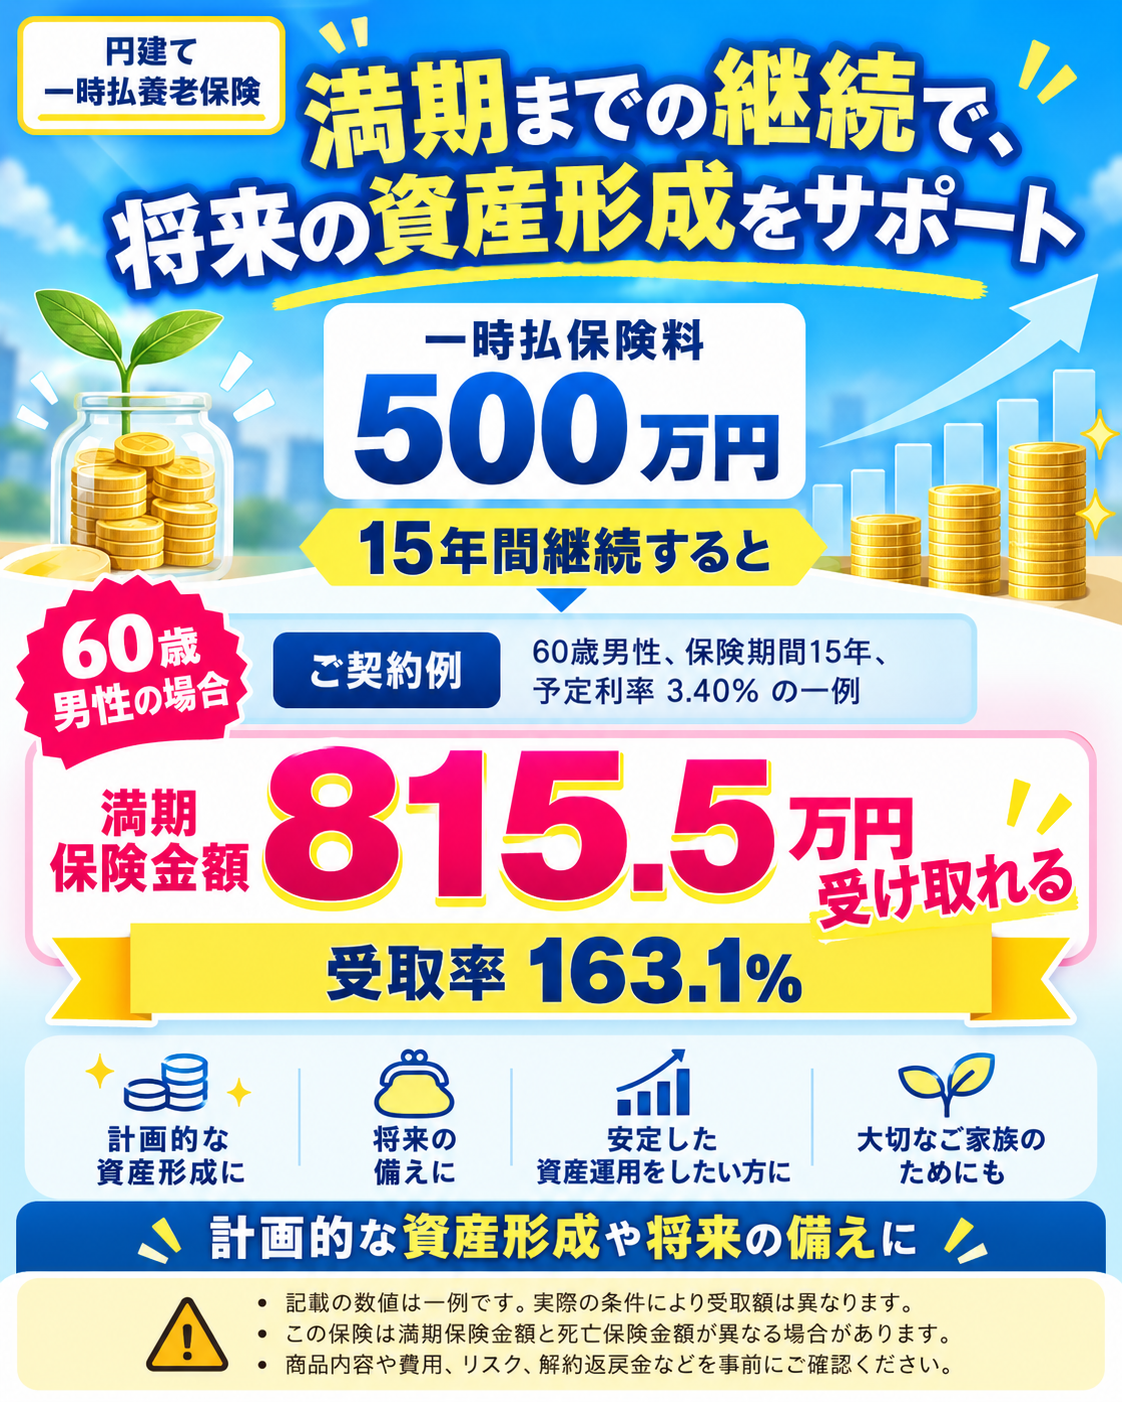
画像はイメージです。
「500万円を預けておけば、15年後には約815万円になります」
昨今の金利上昇を背景に、こんな広告を目にする機会が増えたような気がします。
こんな金融商品の広告を見たら、どう感じるでしょうか。
「315万円も増えるなら、かなりお得じゃない?」
そう思う方も多いのではないでしょうか。
確かに、500万円が815万円になるのであれば、受取額は元のお金の約163%です。
数字だけを見ると、とても魅力的です。
しかし、金融商品を考えるときに大切なのは、
「いくら増えるか」だけではありません。
もう一つ、とても重要なものがあります。
それが、
「そのために何年間、自分のお金を預けるのか」
という「時間」です。
今回は、金融初心者の方にもわかりやすく、
500万円を15年間運用するとしたら、どんな選択肢があるのか
という視点から考えてみたいと思います。
500万円が815万円になると、年何%?
まず、
500万円 → 815万円
という数字を見てみましょう。
15年間で約315万円増えています。
「63%も増えた」
と考えることもできますが、投資や運用では、
1年間あたりどのくらい増えたのか
に置き換えることが大切です。
複利で計算すると、このケースの年率はおおむね
年3.3%程度
になります。
つまり、15年間お金を預けることで、年3%台の運用成果を得る
という商品だと考えると、少し見え方が変わってきます。
「163%になる商品」
と考えるのと、
「15年間、年3.3%程度で運用する商品」
と考えるのでは、印象がずいぶん違いませんか。
「予定利率3.4%」と書いてあっても注意が必要です
保険商品の広告では、
「予定利率3.4%」
などと表示されることがあります。
ここで初心者の方が勘違いしやすいのが、
500万円全額が毎年3.4%で増えていく
と思ってしまうことです。
実際には、保険商品には保障機能があります。
また、商品によっては契約にかかる費用や保険関係費用などがあり、予定利率はそうした仕組みを踏まえて積立部分に適用されます。
したがって、
「予定利率=自分のお金全体の運用利回り」
とは限りません。
金融商品を見るときは、予定利率だけではなく、
「実際にいくら払って、何年後にいくら受け取れるのか」
を見ることが大切です。
では、15年間ではどんな選択肢があるのでしょうか?
500万円を15年間使わないと仮定して、いくつかの方法を比較してみましょう。
数字はあくまで考え方を理解するための試算です。
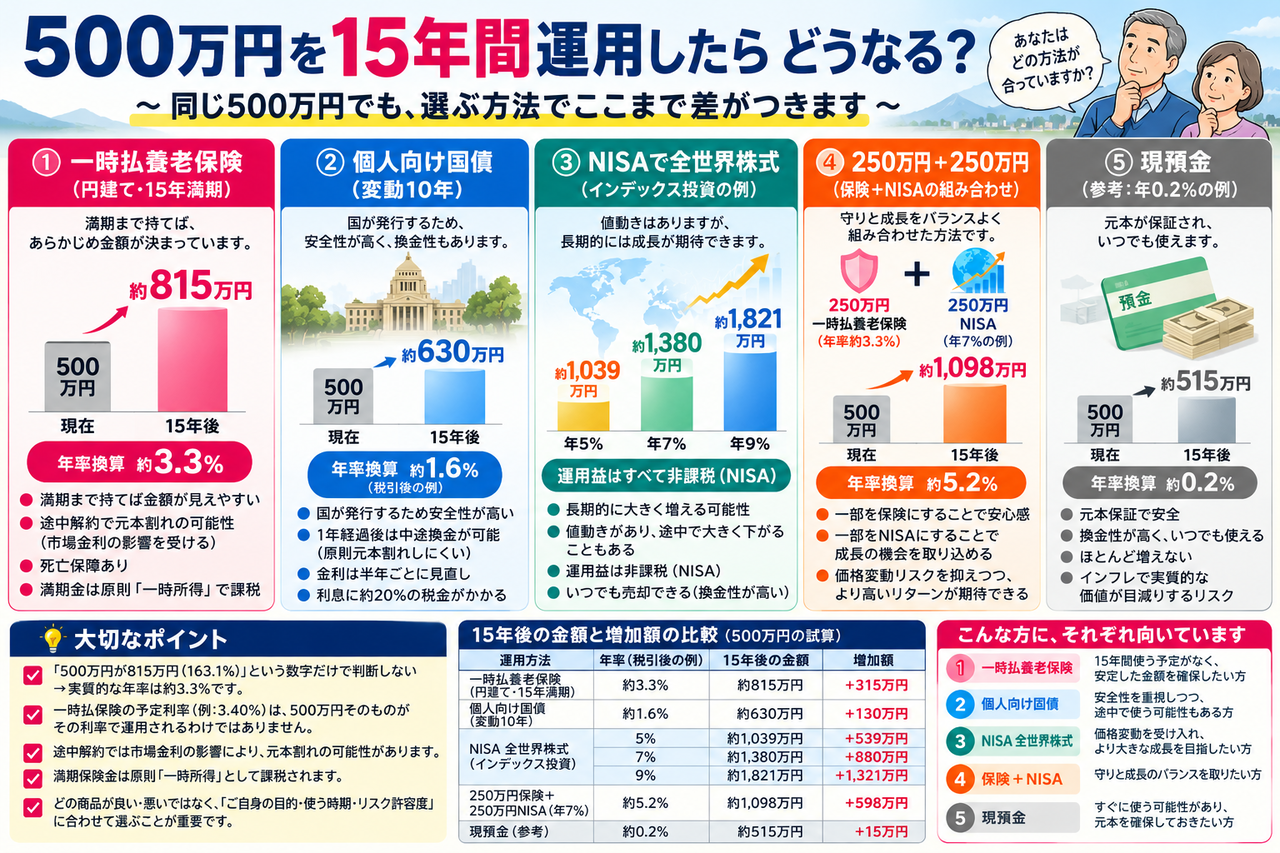
①円建ての一時払い養老保険
たとえば、
500万円 → 約815万円
になる商品があったとします。
年率換算すると約3.3%です。
この商品のメリットは、
満期まで持った場合の受取額があらかじめ見えやすい
ことです。
株式のように毎日値段が動くわけではないため、
「大きく値下がりするのは怖い」
という方にとって安心感があります。
死亡保障が付いている商品もあります。
一方で注意したいのが、
途中で解約した場合です。
商品によっては市場金利の影響を受ける仕組みがあり、解約時期によっては払った金額を下回ることがあります。
つまり、
15年間持ち続けることを前提に考える商品
②個人向け国債
もう一つの「守るお金」の代表が個人向け国債です。
個人向け国債は国が発行しています。
「変動10年」の場合、金利は半年ごとに見直されます。
また、発行から1年経過すれば原則として中途換金が可能です。中途換金時には直前2回分の利子相当額が調整されます。
大きな特徴は、
安全性と換金しやすさ
です。
「15年間絶対に使わない」と言い切れないお金については、こうした流動性も非常に重要です。
保険より大きく増える可能性は低くても、
「必要になったときに使いやすい」
という価値があります。
③NISAで世界株式に投資する
次は「守るお金」ではなく、
育てるお金
です。
NISAを利用して世界の株式などに長期投資する方法があります。
たとえば500万円を15年間運用した場合、
仮に平均年5%なら、
約1,039万円
平均年7%なら、
約1,380万円
平均年9%なら、
約1,821万円
という計算になります。
もちろん、これは保証された数字ではありません。
株式は上がる年もあれば、30%、40%と大きく下がる局面もあります。
しかし、長期間運用できるお金であれば、世界経済や企業の成長を取り込める可能性があります。
現在のNISAでは、運用によって得た利益が非課税となり、非課税保有期間も無期限です。
ここが保険や預金との大きな違いです。
500万円全部を一つの商品に入れる必要はありません
ここで一番お伝えしたいことがあります。
資産運用というと、
「保険か、NISAか」
「株か、預金か」
という二者択一で考える人が多いのですが、
実はそう考える必要はありません。
たとえば500万円を、
250万円は保険、
250万円はNISA
と分ける方法もあります。
保険部分が15年後に約408万円、
NISA部分が仮に年7%で運用できれば約690万円。
合計すると、
約1,098万円
になります。
もちろんNISA部分の金額は確定ではありません。
それでも、
全部を安全資産にするわけでもなく、全部を株式にするわけでもない。
「守る」と「育てる」を組み合わせる考え方です。
「使うお金」「守るお金」「育てるお金」
家計のお金は、役割によって大きく3つに分けられます。
【すぐ使うお金】
生活費、急な医療費、車の修理、家電の買い替えなど。
これは預金など、すぐ使えるところに置いておく必要があります。
【守るお金】
数年後に使う予定があるお金。
退職後の生活費、住宅修繕費などです。
個人向け国債や安全性を重視した商品が候補になります。
【育てるお金】
10年、15年、20年と使う予定がないお金。
この部分については、NISAなどを活用して世界の株式に投資することも選択肢になります。
60歳でも「15年」は決して短くありません
たとえば60歳の方が15年間運用すると、
満期は75歳です。
「もう60歳だから投資は危険」
と考える方もいます。
しかし逆に言えば、
60歳から75歳まで15年間もあります。
さらに、そのお金を80歳、85歳まで使わない可能性もあります。
人生100年時代では、
「何歳だから投資をやめる」
ではなく、
そのお金をいつ使うのか
で考える方が合理的です。
安全だから安心、とは限らない(リスクをとらないリスク)
ここでもう一つ大切なのが、
インフレ
です。
たとえば500万円を15年間ほとんど増えない預金に置いていたとします。
通帳には500万円あります。
数字は減っていません。
しかし物価が上がれば、
500万円で買える商品の量は減っていきます。
つまり、
金額は減っていなくても、お金の価値は下がる
ことがあります。
これがインフレリスクです。
投資には値下がりするリスクがあります。
一方で、
投資をしないことにもリスクがある
ということです。
それがいわゆる「リスクをとらないリスク」です。
保険には保険の役割がある
ここで誤解していただきたくないのは、
「保険はダメ」
という話ではありません。
保険には、
保障
という大切な役割があります。
また、
「株価が下がるのは精神的に耐えられない」
「将来受け取れる金額をある程度決めておきたい」
という方にとって、円建て保険が合う場合もあります。
個人向け国債にも役割があります。
NISAにも役割があります。
預金にも役割があります。
重要なのは、
どれが一番儲かるかではありません。
満期保険金は「一時所得」
保険商品を検討するときには税金も忘れてはいけません。
たとえば、自分で保険料を払い、自分で満期保険金を一括で受け取る場合、原則として一時所得になります。
他に一時所得がないケースでは、
「受取額-払込保険料-50万円」
を計算し、その2分の1が課税対象になります。
一方、NISAで得た運用益は非課税です。
この違いも、長期運用では意外と大きくなります。
なお、契約者・保険料負担者・受取人の関係などによって税金の扱いは変わるため、実際の契約では必ず確認してください。
また今後、高齢期における所得の有無によって、保険料(後期高齢者医療保険、介護保険、国民健康保険)への影響も考慮する必要があります。
「163%」よりも見るべき数字
金融商品の広告を見ると、
「受取率163%」
「15年後に815万円」
という大きな数字が目に入ります。
数字自体が間違っているわけではありません。
しかし私は、その数字を見たとき、
もう一つ考えてほしいと思います。
それは、
この500万円を15年間使うことで、私は何を得るのか?
ということです。
年3%程度の安定した運用を選ぶのか。
多少値動きを受け入れて、より大きな成長を目指すのか。
いつでも使える安心を優先するのか。
答えは人によって違います。
大切なのは「商品選び」よりも「お金の置き場所」
資産形成というと、
「どの商品が一番いいですか?」
と聞かれることがよくあります。
でも、本当に大切なのは商品名ではありません。
まず考えるのは、
このお金はいつ使うのか。
そして、
どこまで値下がりを受け入れられるのか。
そのうえで、
「使うお金」
「守るお金」
「育てるお金」
に分けていく。
私は、この順番がとても大切だと思っています。
500万円を一つの商品に全部入れる必要はありません。
預金にも役割があります。
国債にも役割があります。
保険にも役割があります。
NISAにも役割があります。
それぞれを上手に組み合わせればいいのです。
最後に
「500万円が15年後に815万円になります」
そう言われると、魅力的に感じます。
でもそこで一度、
「15年間という時間を使って、年率ではどのくらいなんだろう?」
と考えてみてください。
金融商品の広告を見る力は、
難しい経済知識から始まるわけではありません。
大きな数字を、そのまま受け取らないこと。
そして、
自分のお金を「使う・守る・育てる」に分けること。
これだけでも、金融商品を見る目は大きく変わってきます。
大切なのは、
一番増える商品を探すことではなく、自分の人生に合ったお金の置き場所をつくること。
それが、長く安心して資産形成を続けていくための第一歩だと思います。
※本文中の運用結果は理解を助けるための試算であり、将来の運用成果を保証するものではありません。金融商品にはそれぞれリスク・手数料・税制上の取り扱いがありますので、実際の契約・投資にあたっては最新の商品資料等をご確認ください。