〒390-1702 長野県松本市梓川梓856-26
受付時間
定休日:日曜・祝日
iDeCoが月6.2万円になる時代
それでも会社が企業型DCを導入する意味とは?
2026年12月1日。
会社員の資産形成を取り巻く環境が、大きく変わります。
これまで、企業年金のない会社員がiDeCoに拠出できる金額は、
月額23,000円。
一方、企業型確定拠出年金(企業型DC)の拠出限度額は、
月額55,000円。
同じ会社員であっても、勤務先に企業型DCがあるかないかによって、老後のために税制優遇を受けながら積み立てられる「器」の大きさには、大きな違いがありました。
ところが2026年12月から、この考え方が大きく変わります。
第2号被保険者について、企業型DCとiDeCoの共通の拠出限度額が月額62,000円に引き上げられます。
企業年金のない会社員であれば、iDeCoだけで月額62,000円まで拠出できるようになります。
厚生労働省も、今回の改正について、勤務先の企業年金の有無などによる差を解消し、企業年金と共通の拠出限度額に一本化すると説明しています。
つまり、
23,000円 → 62,000円。
月額39,000円の増加です。
年間にすると、
27万6,000円
↓
74万4,000円
その差は年間46万8,000円にもなります。
ここまで聞くと、経営者や総務担当者の方から、こんな疑問が出てくるかもしれません。
「それなら社員が自分でiDeCoをやればいいのでは?」
「わざわざ会社が企業型DCを導入する意味はなくなるのでは?」
私はむしろ、今回の改正によって、
「会社が従業員の資産形成にどう向き合うのか」
が、これまで以上に問われる時代になると考えています。
「制度がある」と「実際にやる」は、全く違います
iDeCoの上限が62,000円になったとしても、すべての会社員が62,000円を積み立てるわけではありません。
そもそも、
「iDeCoって何?」
「どうやって始めればいい?」
「どの商品を選べばいい?」
「投資は怖いから、そのうち考えよう」
という人も少なくありません。
むしろ、そういう人の方が多いかもしれません。
制度が用意されていることと、
実際に老後資産形成を始めることは別問題
なのです。
これは健康診断に少し似ています。
「自分で健康管理してください」
と言うこともできます。
しかし会社が定期健康診断を用意することで、普段なら病院へ行かない人も自分の健康について考える機会を持ちます。
資産形成も同じです。
個人任せにすれば、
やる人はやる。
やらない人は、ずっとやらない。
会社に企業型DCという仕組みがあれば、それまで投資や老後について考えたことのなかった社員にも、資産形成を考える「入口」を提供できます。
月6.2万円になって、本当に変わるのは「金額」だけではありません
今回の改正を、
「23,000円が62,000円になります」
という数字だけで見てしまうと、本質を見誤るかもしれません。
大きな変化は、
日本が「老後のお金は自分でも準備する」という方向へ、さらに制度を広げていること
です。
さらに2026年4月には、企業型DCのマッチング拠出について、それまであった「加入者掛金は事業主掛金を超えてはいけない」という制限も撤廃されました。
従業員自身が、企業型DCの枠をより活用しやすい制度になっています。
そして12月には、拠出限度額そのものが62,000円へ。
企業型DCもiDeCoも、
「もっと老後資産形成に使える制度」
へ変わります。
では、iDeCoと企業型DCは何が違うのでしょうか?
非常にシンプルに言えば、
iDeCoは「個人が自分で始める制度」
です。
一方、
企業型DCは「会社が社員に資産形成の環境を用意する制度」
です。
ここには大きな違いがあります。
会社が企業型DCを導入することは、単に金融商品を一つ増やすことではありません。
社員に対して、
「給料を払って終わりではなく、その先の人生まで考える会社ですよ」
というメッセージにもなります。
福利厚生は「今」から「未来」へ
これまで福利厚生というと、
社員旅行、
保養所、
食事補助、
各種割引制度、
といったものが中心でした。
もちろん、それらも大切です。
しかし人生100年時代を迎えた今、社員が抱える不安の中には、
「老後のお金」
があります。
物価が上がる。
社会保険料の負担もある。
住宅ローンもある。
子どもの教育費もかかる。
そして、その先には自分自身の老後があります。
だからこそ、これからの福利厚生には、
「現在を豊かにする福利厚生」だけでなく、
「将来を豊かにする福利厚生」
という視点が必要なのではないでしょうか。
企業型DCは、その代表的な仕組みの一つです。
採用ページに「企業型DCあり」と書ける意味
これから人材不足が続く中で、
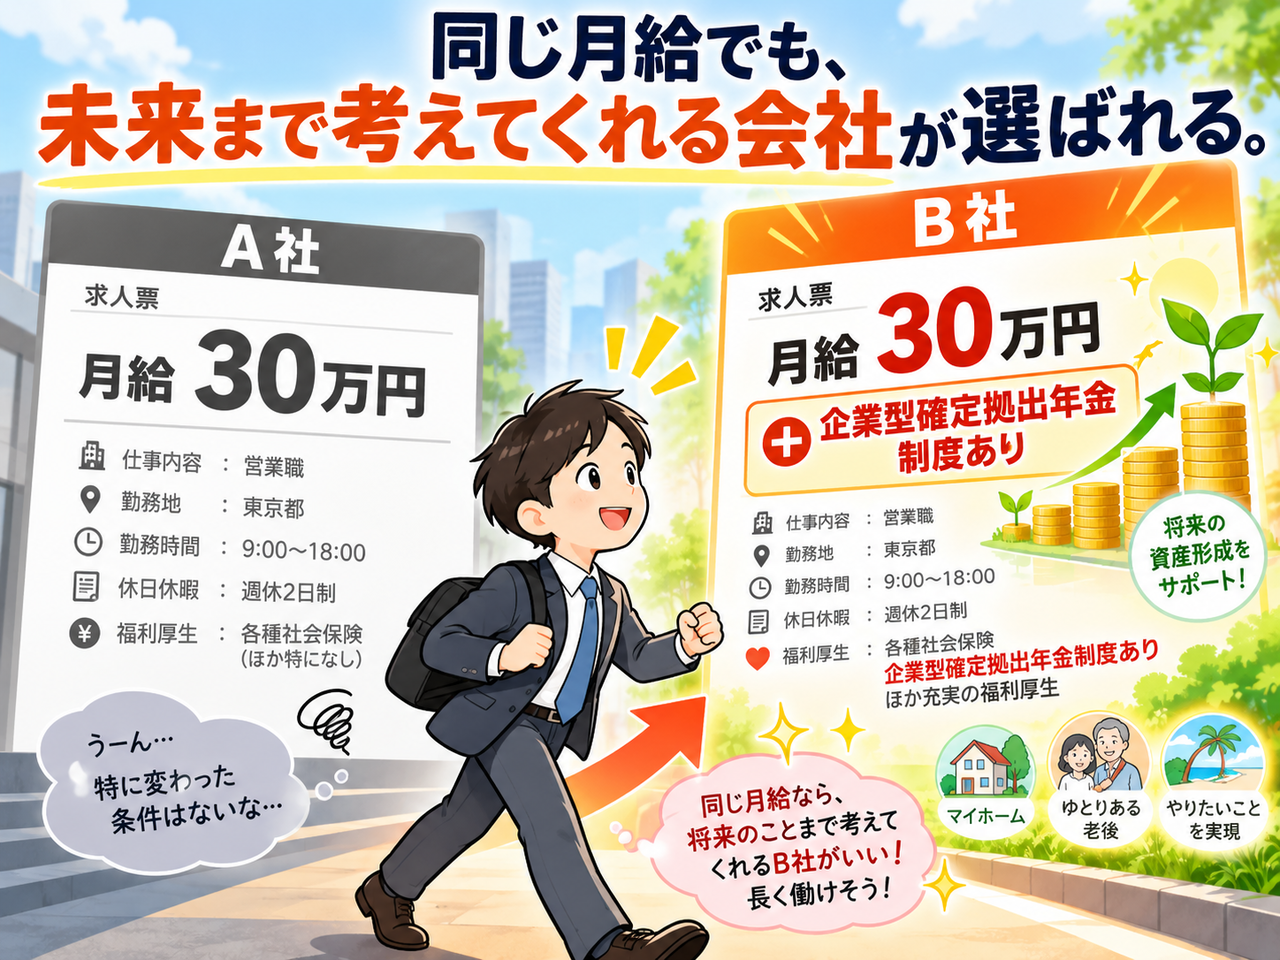
給与だけで会社を選んでもらうことは、ますます難しくなります。
例えば求人票に、
「月給30万円」
とだけ書いてある会社と、
「月給30万円+企業型確定拠出年金制度あり」
と書いてある会社。
さらに面接で、
「当社では社員の皆さんに長く安心して働いてもらうため、老後の資産形成についても会社として支援しています」
と説明できる会社。
求職者から見た会社の印象は、少し違ってくるのではないでしょうか。
特にこれからは、NISAやiDeCoを知っている若い世代も増えていきます。
その人たちにとって、
「資産形成を考えてくれる会社かどうか」
が、会社を見る一つの材料になっていく可能性があります。
大切なのは「制度を入れること」ではありません
ただし、私は企業型DCを導入すれば、それですべて解決するとは考えていません。
むしろ重要なのは、
導入した後です。
社員が、
「よく分からないから元本確保型にしておこう」
「会社に言われたから、とりあえず入った」
という状態では、制度の価値を十分に生かせません。
必要なのは、
「制度+金融教育」
です。
なぜ長期投資なのか。
なぜ分散するのか。
なぜ積み立てるのか。
複利とは何なのか。
株価が下がった時にどう考えるのか。
そして退職するとき、積み上げた資産をどう使っていくのか。
ここまで伝えて初めて、
企業型DCは「制度」から「社員の人生を支える仕組み」になります。
「iDeCoが62,000円になるから、企業型DCはいらない」ではありません
今回の改正を知った経営者の中には、
「iDeCoで62,000円できるなら、会社で何もしなくてもいい」
と考える方もいるかもしれません。
しかし、私は別の見方もできると思います。
これまでは、
「企業型DCを導入している会社だから、大きなDC枠がある」
という違いが目立っていました。
これからは、
「同じ62,000円という枠を、社員のために会社がどう生かすか」
が問われます。
個人に全部任せる会社。
制度だけ用意する会社。
制度に加えて金融教育まで行う会社。
同じ給与を払っていても、10年、20年、30年後には、社員の資産形成に大きな違いが生まれるかもしれません。
給与を払う会社から、資産形成を応援する会社へ
企業にとって最も大切な資産は、
土地でも、
建物でも、
機械でもなく、
そこで働く「人」
ではないでしょうか。
社員の現在の生活を支えるのが給与なら、
社員の将来の生活を支える仕組みの一つが企業型DCです。
2026年12月。
iDeCoも企業型DCも月額62,000円という新しい時代に入ります。
※企業年金等がある場合は、他制度掛金相当額などとの合計で上限が調整されます。
私はこの改正を、
単なる「拠出限度額の引き上げ」として見るのではなく、
企業が社員の将来にどこまで関わるのかを考えるきっかけ
として捉えることが大切だと思います。
「社員が自分でiDeCoをやればいい」
で終わるのか。
それとも、
「会社として、社員が資産をつくれる環境を用意しよう」
と考えるのか。
企業型DCの本当の価値は、
62,000円という数字そのものではありません。
社員が30年後、
「あの会社で働いていたから、資産形成を始めることができた」
そう思える仕組みを会社がつくれること。
そこに、これからの企業型DCの大きな意味があるのではないでしょうか。